
Aankoop
Snel kunnen handelen bij de verwerving van een concreet object.

Beleg vanaf €100.000 in Nederlandse vastgoedhypotheken, met gezamenlijk eerste hypotheekrecht.
Trackrecord
Een beeld van de vastgoedfinancieringen die HBN voor beleggers heeft gestructureerd.
Waarom 7–9% rente?
Vastgoedondernemers gebruiken deze financiering wanneer snelheid en een passende korte looptijd zwaarder wegen dan de laagste rente. De hogere rente vergoedt beleggers voor het krediet-, waarde- en aflossingsrisico.
Snel kunnen handelen bij de verwerving van een concreet object.
De periode overbruggen tot verkoop, levering of langlopende financiering.
Waarde toevoegen voordat het vastgoed wordt verkocht of structureel gefinancierd.
Een bestaande lening aflossen terwijl een nieuwe structurele oplossing wordt geregeld.
De hoofdsom wordt volgens een vooraf beoordeeld plan terugbetaald uit verkoop van het vastgoed, herfinanciering of — wanneer passend — beschikbare kasstromen. Die aflossingsbron staat per aanbieding in de leningdocumentatie.
Zo werkt het
Een vaste route, met bij iedere stap dezelfde vraag: is vastgelegd wat er is afgesproken?
Bekijk onze werkwijze, voorbeeldfinanciering en het memorandum zonder verplichting.
Bespreek uw vragen persoonlijk en ontvang uitleg over de voorwaarden en risico's.
U ontvangt per project de leensom, rente, looptijd, zekerheden en aflossingsbron en beslist zelf.
Pas wanneer u wilt deelnemen volgen de wettelijk verplichte controles van identiteit en herkomst van middelen.
Het eerste recht van hypotheek wordt bij de notaris vastgelegd en ingeschreven in de openbare registers.
U ontvangt rente van 7% tot 9% per jaar; de hoofdsom wordt binnen maximaal twaalf maanden afgelost.
Onze selectie
HBN beoordeelt de financiering als geheel: het onderpand, de ondernemer, de betaalcapaciteit en de haalbaarheid van de aflossing. De getoonde grenswaarden zijn voorlopige uitgangspunten voor dit interne concept.
Illustratieve voorbeeldfinanciering
Deze conceptcase laat zien welke informatie u per financiering ontvangt. Het is geen actueel aanbod; de definitieve projectdocumentatie is altijd leidend.

Zekerheden
Het eerste hypotheekrecht geeft een sterke verhaalspositie op het onderpand, maar neemt het beleggingsrisico niet weg.
1e Hypotheek
Onze beleggers hebben gezamenlijk het eerste recht van hypotheek op het gefinancierde vastgoed.
Over HBN
HBN brengt vastgoedondernemers en beleggers samen rond kortlopende, vastgoedgedekte financieringen. Wij structureren iedere lening afzonderlijk en maken de voorwaarden, zekerheden en aflossingsbron vooraf inzichtelijk.
Objectgericht.
Elke belegging is gekoppeld aan een concreet Nederlands vastgoedobject.
Zelf beslissen.
U kiest per aanbieding of rente, looptijd, onderpand en risico bij u passen.
Persoonlijk bereikbaar.
Voor, tijdens en na de financiering kunt u uw vragen rechtstreeks met ons bespreken.
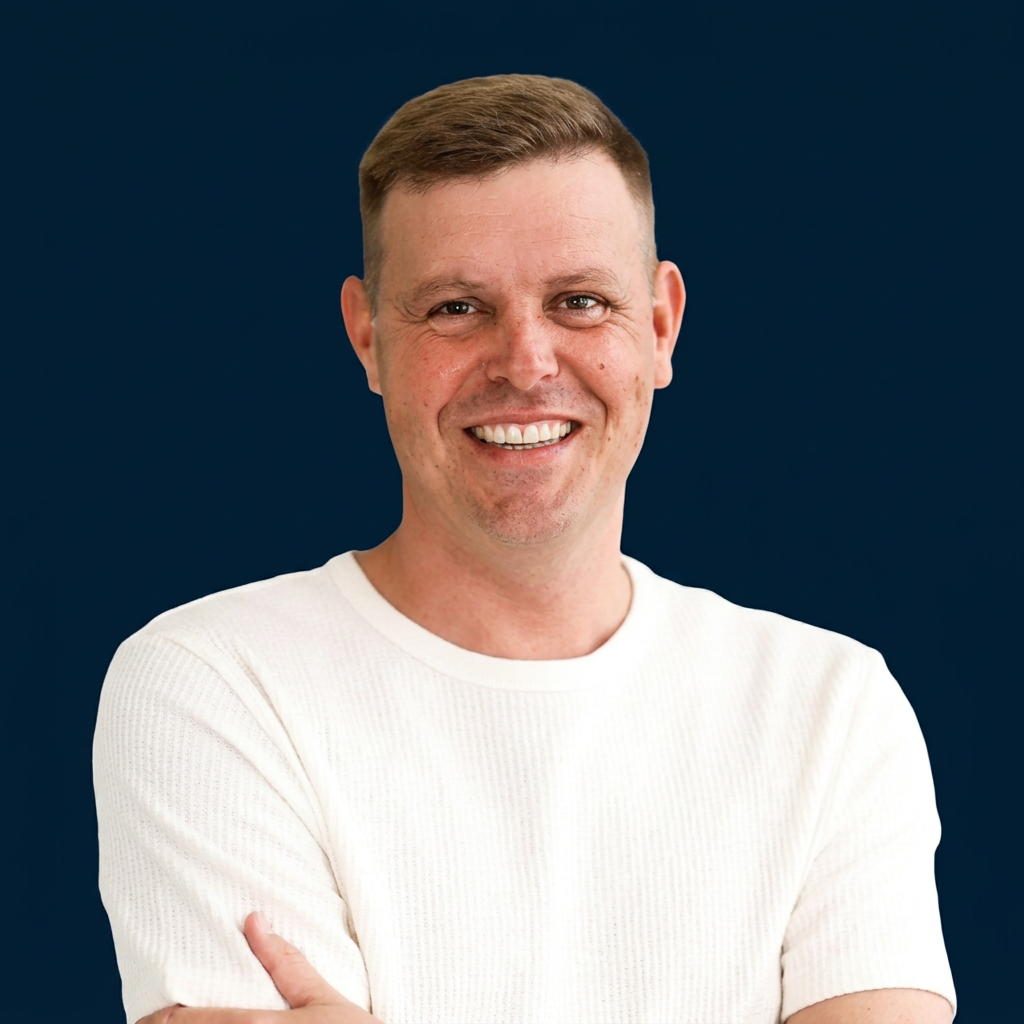
Jos
Algemeen directeur
Eindverantwoordelijk voor HBN en de voorwaarden van iedere financiering.
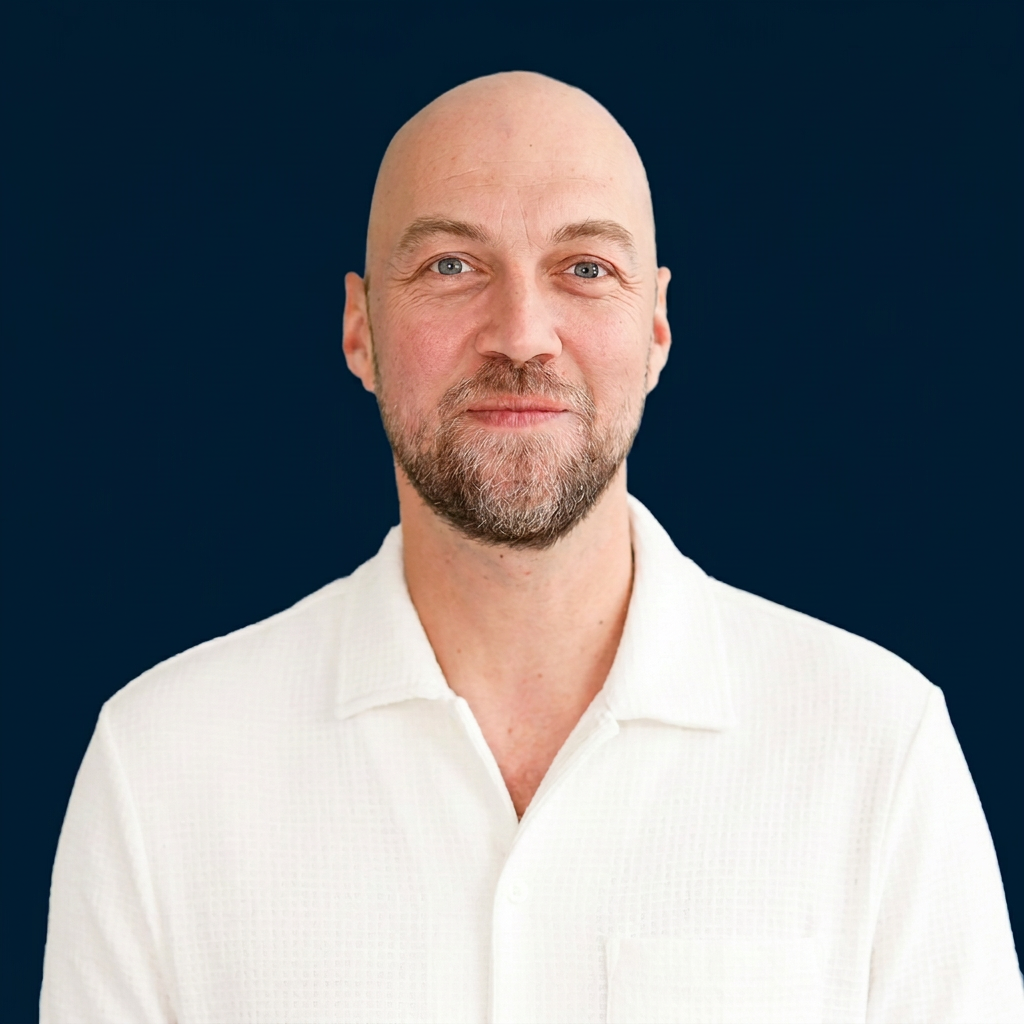
Remon
Investor Relations
Onderhoudt persoonlijk contact met beleggers en begeleidt hen bij iedere nieuwe financiering.
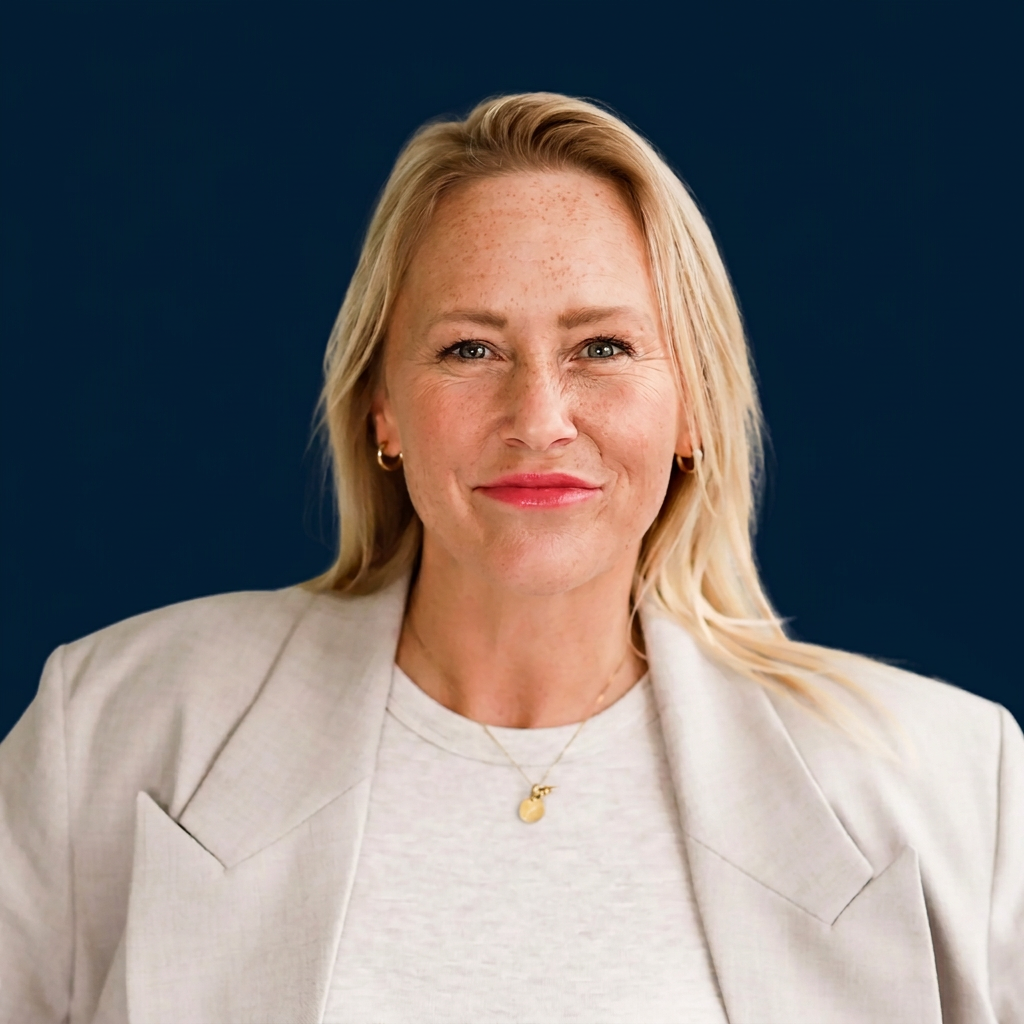
Denise
Operations en Compliance
Zorgt dat iedere financiering correct verloopt en dat onze processen zorgvuldig worden nageleefd.
Uw rendement
Kies uw inleg, rente en looptijd. U ziet het beoogde rentebedrag vóór belasting en eventuele beleggerskosten; de uitkomst is geen garantie.
Vanaf € 100.000 · rente 7% tot 9% per jaar · looptijd maximaal 12 maanden
Totaal ontvangen na 12 maanden
€ 107.000
Rekenvoorbeeld vóór belasting en eventuele beleggerskosten. Het betaalritme staat per financiering in de leningdocumentatie; "gemiddeld per maand" betekent niet automatisch dat de rente maandelijks wordt uitgekeerd. Geen beleggingsadvies.
Risico's
Uw inleg valt niet onder het depositogarantiestelsel en kan geheel of gedeeltelijk verloren gaan. De volledige risico's staan in het memorandum en in de documentatie per financiering.
Veelgestelde vragen
U belegt samen met andere beleggers in een hypothecaire lening aan een vastgoedondernemer. Uw geld financiert een concreet Nederlands vastgoedproject; het vastgoed dient als zekerheid.
Per financiering wordt een eerste recht van hypotheek gevestigd op het vastgoed. Dat recht wordt gehouden ten behoeve van alle beleggers in die lening samen, naar verhouding van hun inleg.
Afhankelijk van de financiering ontvangt u tussen 7% en 9% rente per jaar. De rente staat per lening vast en wordt bij de financiering vermeld.
De looptijd is per financiering maximaal twaalf maanden. Aan het einde van de looptijd wordt de hoofdsom in één keer afgelost.
U belegt vanaf €100.000 per financiering. Grotere posities zijn mogelijk; bespreek die bij voorkeur persoonlijk.
Bestaand Nederlands vastgoed: woningen, gemengd, kantoor- en bedrijfsvastgoed. De projecten die wij financierden, ziet u op de projectenpagina.
Beleggen brengt risico's mee. Uw inleg valt niet onder het depositogarantiestelsel en kan geheel of gedeeltelijk verloren gaan, bijvoorbeeld als de leningnemer niet terugbetaalt of het vastgoed minder waard blijkt. De volledige risico's staan in het memorandum.
Graag. Bel ons of plan een gesprek via de contactpagina. We bespreken de financieringen, het vastgoed en de zekerheden rechtstreeks met u.
Volgende stap
Daarin staan de volledige voorwaarden, de zekerheden en het vastgoed achter uw belegging.
Liever eerst overleggen
Bespreek de financieringen, het vastgoed en de zekerheden rechtstreeks. Zonder verplichting.